Financer son projet
CCMI obligatoire ou pas : ce que personne ne vous dit
Le CCMI n'est obligatoire que si une seule entreprise fait tous les travaux. En séparant les lots, vous gardez le contrôle.
Lire
Comment la banque vérifie vos devis (Verif Immo), quel prêt choisir et comment intégrer les travaux à votre capacité d'emprunt.
Vous avez trouvé le bien idéal, négocié le prix, constitué votre dossier de prêt immobilier avec une enveloppe travaux — et voilà que la banque vous annonce qu'elle doit « faire vérifier les devis ». Ce n'est pas un caprice administratif : c'est une étape désormais systématique dans les prêts immobiliers incluant un budget travaux. Les banques font appel à des sociétés spécialisées — Verif Immo en tête — pour analyser la cohérence technique et financière de vos devis avant d'accorder le financement.
Dans les Yvelines (78) et les Hauts-de-Seine (92), où les budgets travaux dépassent fréquemment 100 000 euros, cette vérification est quasi systématique. Ce guide vous explique en détail comment fonctionne la vérification, ce que les experts vérifient, et comment préparer un dossier qui ne sera pas rejeté.
La vérification des devis travaux répond à trois objectifs pour la banque : prévenir la fraude, valider le budget et s'assurer de la faisabilité technique du projet. Chacun de ces objectifs mérite une explication détaillée.
Le prêt immobilier avec enveloppe travaux est un mécanisme où l'emprunteur peut être tenté de gonfler les devis pour récupérer du cash. Un devis à 200 000 euros pour des travaux qui en valent 120 000 permet à l'emprunteur de toucher 80 000 euros de trésorerie supplémentaire — financée par la banque à un taux immobilier bien inférieur à celui d'un crédit à la consommation. Les banques ont perdu des sommes considérables dans les années 2010 avec ce type de fraude, ce qui les a conduites à systématiser la vérification.
La banque prend un risque en finançant des travaux : si le budget est sous-estimé et que les travaux ne peuvent pas être achevés, le bien reste en l'état — c'est-à-dire dans un état potentiellement dégradant pour sa valeur. La vérification permet de s'assurer que le budget previsionnel est cohérent avec l'ampleur des travaux prévus et les prix du marché local.
Un projet techniquement irréaliste (par exemple, une extension de 50 m² sur un terrain où le PLU n'autorise que 20 m² supplémentaires) représente un risque pour la banque. La vérification inclut généralement un contrôle de la cohérence technique du projet avec les contraintes réglementaires et physiques du bien.
Verif Immo est la société la plus connue et la plus utilisee par les banques françaises pour vérifier les devis travaux. Elle est mandatee par la quasi-totalite des grands réseaux bancaires : Credit Agricole, BNP Paribas, Société Generale, LCL, Banque Populaire, Caisse d'Épargne, entre autres. La société a été créée pour répondre spécifiquement au besoin des banques de valider les projets de travaux financés par le crédit immobilier.
Le processus est généralement le suivant. L'emprunteur soumet son dossier de prêt à la banque, incluant les devis travaux. La banque transmet les devis a Verif Immo. Un expert de Verif Immo analyse les documents : cohérence des prix par rapport aux barèmes du marché, qualification de l'entreprise, détail des postes, faisabilité technique. L'expert redige un rapport de vérification qui conclut par un avis favorable, favorable avec réserves, ou défavorable. La banque prend sa decision de financement en s'appuyant sur ce rapport.
Conseil d’expert terrain
A Versailles, un emprunteur a vu son dossier de prêt bloque pendant cinq semaines parce que le devis de son artisan ne comportait qu'une ligne « rénovation salle de bain : 28 000 euros forfait ». Verif Immo a rejeté ce devis pour manque de détail. Après avoir fait établir un nouveau devis conforme — avec 23 lignes de détail, prix unitaires, quantites, références produits et attestations — la validation a été obtenue en huit jours. Le financement a été débloqué dans la foulee.
Verif Immo n'est pas le seul acteur du marché. D'autres sociétés et mécanismes de vérification existent, et il est utile de les connaître pour anticiper les exigences de votre banque.
Aliance est le deuxième acteur majeur de la vérification de devis travaux pour les banques. Son fonctionnement est similaire a celui de Verif Immo : analyse des devis, vérification des qualifications, rapport de conformité. Aliance est particulierement utilisee par certaines banques mutualistes et regionales. L'approche d'Aliance est repute legerement plus souple que celle de Verif Immo sur certains critères, mais les exigences fondamentales restent les mêmes : devis détaillés, entreprise qualifiée, prix cohérents.
Certaines banques — notamment pour les projets de montant élevé ou les dossiers atypiques — mandatent directement un expert indépendant (geometre-expert, expert en bâtiment ou economiste de la construction) pour réaliser une visite sur site et vérifier la cohérence entre le projet, les devis et le bien immobilier. Cette vérification est plus approfondie qu'une analyse sur dossier, mais aussi plus longue (3 à 5 semaines) et plus couteuse (500 à 1 500 euros, généralement à la charge de l'emprunteur).
Certaines banques disposent d'équipes internes de vérification pour les dossiers de montant modere (généralement en dessous de 50 000 à 75 000 euros de travaux). L'analyse est plus rapide (quelques jours) mais moins approfondie. Au-delà du seuil, la banque fait systématiquement appel à un prestataire externe.
Voici les motifs de rejet les plus fréquents identifiés par les professionnels du secteur. Les connaître vous permet de les anticiper et d'éviter un refus qui retarderait votre projet.
C'est le motif de rejet numéro un. Les experts comparent chaque poste a leurs barèmes internes. Un devis de démolition-evacuation à 15 000 euros pour 50 m² de cloisons sera juge excessif (prix marché : 5 000 à 8 000 euros). Un devis de plomberie complète à 45 000 euros pour un appartement de 80 m² sera également signale. La surestimation globale de plus de 20 % par rapport aux barèmes déclenche systématiquement un avis défavorable.
Un devis qui présente des postes forfaitaires sans decomposition est systématiquement rejeté. « Rénovation électricité complète : 22 000 euros » ne passe pas. Il faut : « Tableau électrique 3 rangees avec inter differentiels : X euros ; création 28 circuits : X euros ; pose 42 prises : X euros ; pose 18 points lumineux : X euros ; passage cables et gaines : X euros ». Chaque poste doit être decompose en quantites et prix unitaires.
Si l'entreprise qui emet le devis n'est pas en règle (SIRET inexistant ou radie, assurance décennale expiree, attestations professionnelles manquantes), le devis est rejeté. Les experts vérifient systématiquement les informations legales de l'entreprise. C'est d'ailleurs l'un des mécanismes qui protegent l'emprunteur contre les entreprises frauduleuses.
Un devis de ravalement de façade pour un appartement au 3e étage, un devis d'extension pour un bien en copropriete sans accord de l'AG, un devis d'isolation par l'extérieur pour une maison en zone ABF — ces incoherences sont detectees et entrainent un rejet ou une demande d'eclaircissement.
La préparation du devis est un travail qui doit être fait en amont, pas dans l'urgence lorsque la banque demande des precisions. Voici les règles essentielles pour qu'un devis passe la vérification sans accroc.
Chaque lot de travaux doit faire l'objet d'un devis séparé, détaillé ligne par ligne. Pour une rénovation complète, un bon dossier de devis comporte 15 à 30 pages et decompose chaque poste : demolitions, gros oeuvre, électricité, plomberie, chauffage, isolation, platrerie, menuiseries, carrelage, peinture, cuisine, salle de bain. Chaque ligne comporte la désignation précise, la quantite, l'unite, le prix unitaire et le montant HT et TTC.
Les prix doivent être calibrés sur le marché local. Dans les Yvelines et les Hauts-de-Seine, les prix sont supérieurs à la moyenne nationale en raison du coût de la main-d'oeuvre et de la logistique en zone urbaine dense. Il est important que les prix se situent dans la fourchette acceptee par les barèmes de Verif Immo et Aliance — ni trop bas (ce qui signalerait une sous-estimation du budget), ni trop hauts (ce qui declencherait une alerte de surestimation).
Chaque devis doit être accompagné des attestations à jour de l'entreprise : extrait Kbis, attestation d'assurance responsabilité civile professionnelle, attestation de garantie décennale, qualifications professionnelles. Ces documents doivent être fournis avec le devis, sans attendre que la banque les demande.
Le devis doit comporter un échéancier de paiement qui suit l'avancement des travaux. Cet échéancier doit correspondre au calendrier de déblocage des fonds du prêt immobilier avec travaux. Chaque appel de fonds est lie à une étape verifiable (fondations achevees, gros oeuvre termine, mise hors d'eau, second oeuvre, finitions), ce qui rassure la banque sur la progression réelle du chantier.
Retour de chantier
A Saint-Cloud, un couple souhaitait financer 120 000 euros de travaux de rénovation dans le cadre d'un achat. Leur premier artisan avait produit un devis de deux pages, sans prix unitaires, avec un taux de TVA unique, sans justification poste par poste. Verif Immo a rejeté le devis. Nous avons repris le chiffrage : 18 pages, 87 lignes de détail, TVA justifiée sur chaque poste, attestations complètes. Avis favorable en dix jours ouvrables.
Le délai de vérification est un facteur souvent sous-estimé dans le calendrier d'un projet d'achat avec travaux. Comptez en moyenne une à trois semaines entre la soumission des devis à la banque et le retour du rapport de vérification. Ce délai s'ajoute au temps de traitement normal du dossier de prêt — il ne le remplace pas.
Pour éviter que la vérification ne retarde votre projet, anticipez. Faites établir vos devis des que vous avez identifié le bien que vous souhaitez acheter, idealement avant même de déposer votre offre d'achat. Fournissez des devis complets et conformes des la première soumission — c'est le meilleur moyen d'éviter les allers-retours.
Si la vérification revient avec des réserves, reactualisez rapidement les devis en fonction des remarques. Privilégiez une entreprise capable d'ajuster un devis en 48 heures si des precisions sont demandées. Pour les emprunteurs des Yvelines et des Hauts-de-Seine, cette reactivite fait la différence entre un projet qui aboutit et un projet qui s'enlise.
Le plus souvent, les devis vérifiés par la banque servent à bâtir un prêt immobilier avec travaux inclus. Plutôt que deux financements séparés — un crédit pour l'acquisition, un prêt travaux ou personnel pour la rénovation —, vous regroupez le prix d'achat, les frais de notaire et le budget travaux dans un seul prêt, à un seul taux. Pour une maison achetée 650 000 euros à Versailles avec 200 000 euros de travaux, la demande porte ainsi sur 850 000 euros (hors apport), au taux immobilier sur la totalité.
En 2025-2026, un prêt immobilier sur 20 ans s'obtient autour de 3 à 3,5 %, contre 4,5 à 6 % pour un prêt travaux affecté et jusqu'à 6 à 8 % pour un prêt personnel. La durée pèse autant que le taux : 20 à 25 ans au lieu de 7 à 10 ans.
La durée longue coûte davantage d'intérêts, mais l'écart de mensualité — plus de 1 700 euros — préserve la capacité d'épargne du ménage pendant toute la période.
Sont généralement éligibles les travaux qui améliorent durablement le bien : gros œuvre (reprise de fondations, renforcement de planchers, ouverture de murs porteurs, charpente et toiture), extension, surélévation ou aménagement de combles, mise aux normes électricité, plomberie et assainissement, isolation, menuiseries et chauffage, création de cuisine et de salles de bain en aménagement intérieur. Sont souvent exclus ou plafonnés : la décoration seule (peinture, moquette, papier peint), le mobilier et l'électroménager non encastré, les aménagements extérieurs légers (abri de jardin, terrasse bois amovible, clôture). Un aménagement extérieur soumis à autorisation d'urbanisme peut en revanche être retenu.
La partie acquisition est versée au notaire le jour de l'acte ; la partie travaux est débloquée par tranches, sur présentation de factures conformes aux devis initiaux. Si une facture dépasse le devis, la banque peut refuser le complément : c'est pourquoi le chiffrage doit être juste dès la première soumission. Pendant le chantier, vous payez des intérêts intercalaires sur les sommes déjà débloquées : pour 200 000 euros débloqués en quatre tranches sur 9 mois à 3,3 %, comptez environ 3 300 à 4 500 euros selon le calendrier. Plus le chantier s'étire, plus ils s'accumulent — un planning tenu est aussi une économie.
Le capital assuré couvre l'acquisition et les travaux. La délégation d'assurance (loi Lemoine) permet de choisir un assureur externe : sur un prêt de 800 000 euros incluant 200 000 euros de travaux, l'écart avec l'assurance groupe de la banque peut représenter 10 000 à 20 000 euros sur la durée du prêt.
Retour de chantier
À Saint-Germain-en-Laye, nous avons aidé un couple à constituer son dossier bancaire pour une maison de 1950 achetée 520 000 euros avec 180 000 euros de travaux. Huit devis détaillés couvraient le gros œuvre, l'électricité, la plomberie, l'isolation, les menuiseries, la cuisine, les salles de bain et les revêtements. La banque a accordé un prêt global de 700 000 euros à 3,25 % sur 25 ans. Sans ces devis conformes, le montage aurait exigé un prêt complémentaire à un taux bien plus élevé.
La banque raisonne sur l'enveloppe globale — achat, frais et travaux — et non sur le seul prix du bien. Mieux vaut donc connaître cette enveloppe avant même de visiter.
Depuis janvier 2022, les recommandations du Haut Conseil de stabilité financière (HCSF) s'imposent aux banques : le taux d'endettement est plafonné à 35 % des revenus nets avant impôt, assurance comprise, toutes charges de crédit confondues. Un couple aux revenus nets de 7 000 euros par mois dispose de 2 450 euros de mensualité maximale ; s'il rembourse déjà 350 euros de crédit auto, il lui reste 2 100 euros pour l'achat et les travaux. La durée est limitée à 25 ans, portée à 27 ans lorsqu'un différé de 2 ans couvre la phase de travaux.
Les banques attendent en général au moins 10 % d'apport sur l'achat, pour couvrir les frais de notaire (7 à 8 % dans l'ancien). Les travaux sont souvent financés à 100 %, car ils augmentent la valeur du bien qui garantit le prêt. Avec 80 000 euros d'apport pour un bien à 550 000 euros et 150 000 euros de travaux, présentez donc 80 000 euros d'apport sur l'achat (14,5 % du prix), 470 000 euros d'emprunt pour le solde de l'achat et 150 000 euros pour les travaux. Prévoyez aussi les frais annexes : notaire (40 000 à 55 000 euros pour un bien à 550 000 euros), garantie du prêt (1 à 2 % du montant emprunté), courtier le cas échéant et assurance dommages-ouvrage (2 à 4 % des travaux) — soit 50 000 à 70 000 euros de plus dans le plan de financement.
En différé partiel, vous ne payez que les intérêts sur les fonds déjà débloqués ; en différé total, vous ne payez rien pendant les travaux, mais les intérêts sont capitalisés — plus confortable en trésorerie, plus coûteux au final. À Saint-Germain-en-Laye, pour une maison des années 1970 achetée 620 000 euros avec 180 000 euros de travaux, un différé partiel de 18 mois a limité l'effort à environ 480 euros d'intérêts par mois, au lieu de 2 800 euros de mensualité complète : le couple a pu continuer à payer son loyer jusqu'à la livraison.
Le DPE entre aussi dans l'équation : certaines banques conditionnent le financement d'un bien classé F ou G à un programme de rénovation énergétique, comme nous l'expliquons dans notre guide sur l'achat d'une maison DPE F et son financement. Et acheter à rénover plutôt que rénové ouvre souvent l'accès à un meilleur bien pour la même enveloppe : la méthode est détaillée dans acheter une maison à rénover en Île-de-France.
Lorsque vous êtes déjà propriétaire et ne souscrivez pas de prêt d'acquisition, trois familles de crédit permettent de financer des travaux. Chacune a ses exigences documentaires — et donc un rapport différent au devis.
Aucun devis ni justificatif d'usage : les fonds, jusqu'à 75 000 euros (plafond du crédit à la consommation), sont disponibles sous 7 à 15 jours, sans frais de garantie. En contrepartie, le taux est élevé (5 à 8 %) et la durée courte (7 à 10 ans) : 50 000 euros à 6 % sur 8 ans représentent environ 660 euros par mois, contre 360 euros environ à 3,5 % sur 15 ans en prêt immobilier. Il convient aux projets de moins de 30 000 euros — une salle de bain, des menuiseries, une mise aux normes électrique — ou aux dépenses que la banque ne finance pas.
Ce crédit à la consommation est adossé à des devis précis (4 à 7 %, 2 à 10 ans, 75 000 euros maximum) et débloqué sur factures. Son atout : le contrat de crédit est juridiquement lié au contrat de travaux. Si les travaux ne sont pas exécutés — en cas d'abandon de chantier ou d'annulation du contrat —, le prêt est annulé. Sa limite : le montant est figé sur les devis initiaux, et tout dépassement doit être financé autrement. D'où l'intérêt d'un devis précédé d'une analyse technique du bien et comportant une provision pour aléas clairement identifiée.
C'est un prêt immobilier classique dont l'objet est la rénovation d'un bien existant : 3 à 4 %, 15 à 25 ans, sans plafond réglementaire — le montant dépend de votre capacité d'emprunt et de la valeur du bien. Il exige des devis détaillés, débloque les fonds sur appels de fonds et entraîne des frais de dossier (500 à 1 500 euros) et de garantie (1 à 2 % du montant). Comptez 6 à 10 semaines entre la demande et le premier déblocage. Il s'impose au-delà de 75 000 euros ; négociez dès le départ une enveloppe d'aléas de 5 à 10 % du budget travaux.
Le cumul est souvent la stratégie la plus économique. Prenons une rénovation globale de 120 000 euros à Meudon : 90 000 euros de prêt immobilier travaux à 3,5 % sur 15 ans pour l'essentiel (isolation, menuiseries, plomberie, électricité) et 30 000 euros de prêt personnel à 6 % sur 7 ans pour les finitions et les aléas. Si vous remboursez déjà un prêt immobilier, le rachat avec intégration des travaux est une autre voie : à Rueil-Malmaison, un propriétaire a fait racheter 320 000 euros de capital restant dû à 4,1 % en y ajoutant 250 000 euros de travaux (extension de 35 m² et rénovation intérieure), pour un prêt unique de 570 000 euros à 3,3 % sur 20 ans. Sa mensualité n'a augmenté que de 580 euros.
Pour une rénovation lourde, le financement se construit rarement d'un seul bloc : il combine épargne et crédit, et le devis sert de fil conducteur à l'ensemble.
Financer sur fonds propres supprime les intérêts — environ 55 000 euros pour 200 000 euros empruntés à 3,5 % sur 15 ans —, les délais d'instruction et l'échéancier imposé. Mobiliser toute son épargne n'est pas pour autant optimal : le capital investi ne rapporte plus et la réserve de sécurité disparaît. À Saint-Cloud ou Neuilly-sur-Seine, les propriétaires combinent généralement 20 à 40 % d'apport personnel avec un financement complémentaire. Pour une rénovation complète de 200 000 euros TTC sur une maison de 120 m² dans les Yvelines, un montage type associe 60 000 euros d'apport et 140 000 euros de prêt immobilier travaux à 3,5 % sur 20 ans.
Pour une maison de 120 m² à Meudon ou à Saint-Cloud, nous observons en moyenne 1 500 à 2 000 euros/m² TTC, soit 180 000 à 240 000 euros. Ces montants n'incluent ni les honoraires d'architecte (8 à 12 % des travaux) ni les démarches administratives. Ils s'expliquent par un parc ancien et patrimonial (meulières, pavillons des années 1920 à 1960), les exigences de standing du marché local, les contraintes ABF en secteur protégé et un coût de main-d'œuvre plus élevé en Île-de-France. Pour le détail d'un tel chantier, voir notre guide de la rénovation complète d'une maison ancienne.
Le devis doit pouvoir être remis tel quel à la banque, au courtier ou à l'organisme de crédit : ventilation par poste (gros œuvre, toiture, aménagement intérieur, électricité, plomberie, revêtements), description technique (matériaux, quantités, surfaces traitées, performances des isolants), garantie décennale et assurance responsabilité civile professionnelle jointes. C'est précisément ce que contrôlent les experts mandatés par les banques, décrits plus haut dans ce guide.
La vérification des devis travaux par la banque est une étape incontournable. Elle n'est pas un obstacle — c'est un filtre de qualité qui protégé autant la banque que l'emprunteur. Mais elle exige des devis professionnels, détaillés et emis par une entreprise en règle.
BENEBATTI intervient dans les Yvelines (78) et les Hauts-de-Seine (92). Pour un devis conforme aux exigences bancaires, contactez le 01 85 39 00 87 ou demandez un devis gratuit en ligne.
Le CCMI n'est obligatoire que si une seule entreprise fait tous les travaux. En séparant les lots, vous gardez le contrôle.
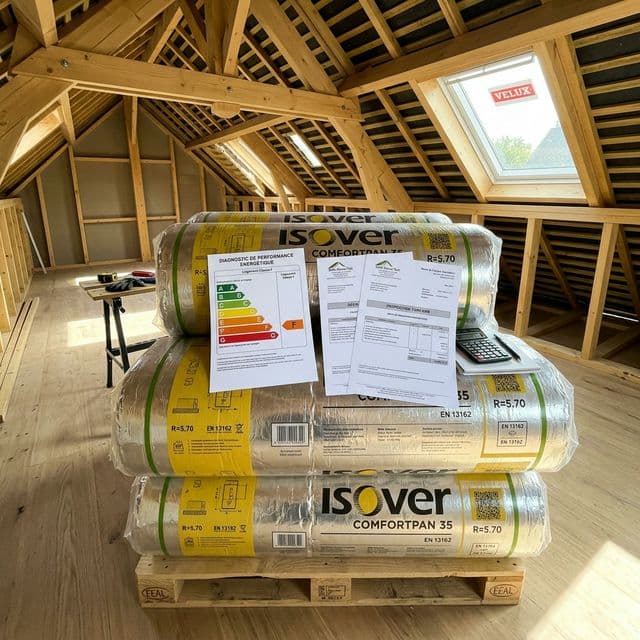
DPE F ou G et obtention du prêt : ce que les banques exigent, l'obligation de travaux et comment monter le dossier.
Tout ce qu'il faut savoir pour rénover une maison en meulière dans les Yvelines et Hauts-de-Seine : contraintes techniques, matériaux et étapes clés.
Nos experts vous accompagnent dans tous vos projets de construction et rénovation dans les Yvelines et Hauts-de-Seine.